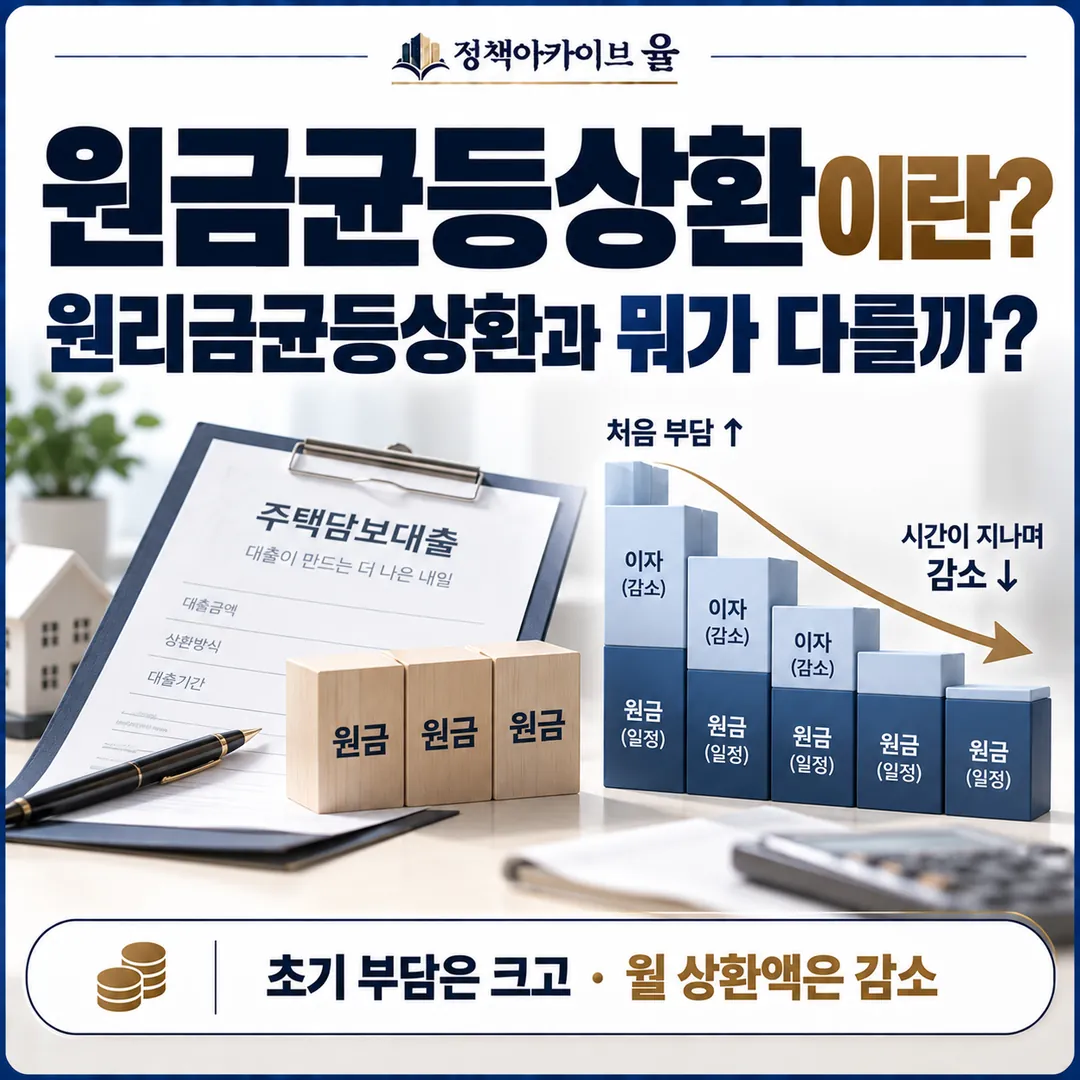
원금균등상환이란? 원리금균등상환과 차이, 실제 상환액 비교
대출을 받을 때 상환방식을 선택해야 한다면 원금균등상환과 원리금균등상환의 차이를 먼저 확인할 필요가 있습니다.
두 방식 모두 원금과 이자를 갚지만 매달 내는 금액이 달라지는 이유와 전체 이자 부담에도 차이가 있습니다.
핵심적으로 보면 원금균등상환은 대출 원금을 매달 같은 금액으로 갚는 방식이고, 원리금균등상환은 원금과 이자를 합한 금액을 매달 같은 수준으로 갚는 방식입니다.
따라서 원금균등상환은 초기 상환액이 크고 시간이 지나면서 줄어드는 반면, 원리금균등상환은 매달 일정한 금액을 납부하는 구조입니다.
원금균등상환이란?
원금균등상환은 대출 원금을 상환기간 동안 동일한 금액으로 나누어 갚는 방식입니다.
예를 들어 1억원을 10년 동안 상환한다면 원금 1억원을 120개월로 나누기 때문에 매달 갚는 원금은 약 83만3천원이 됩니다.
여기에 이자가 추가됩니다.
중요한 점은 이자가 매달 같은 금액으로 붙는 것이 아니라는 것입니다.
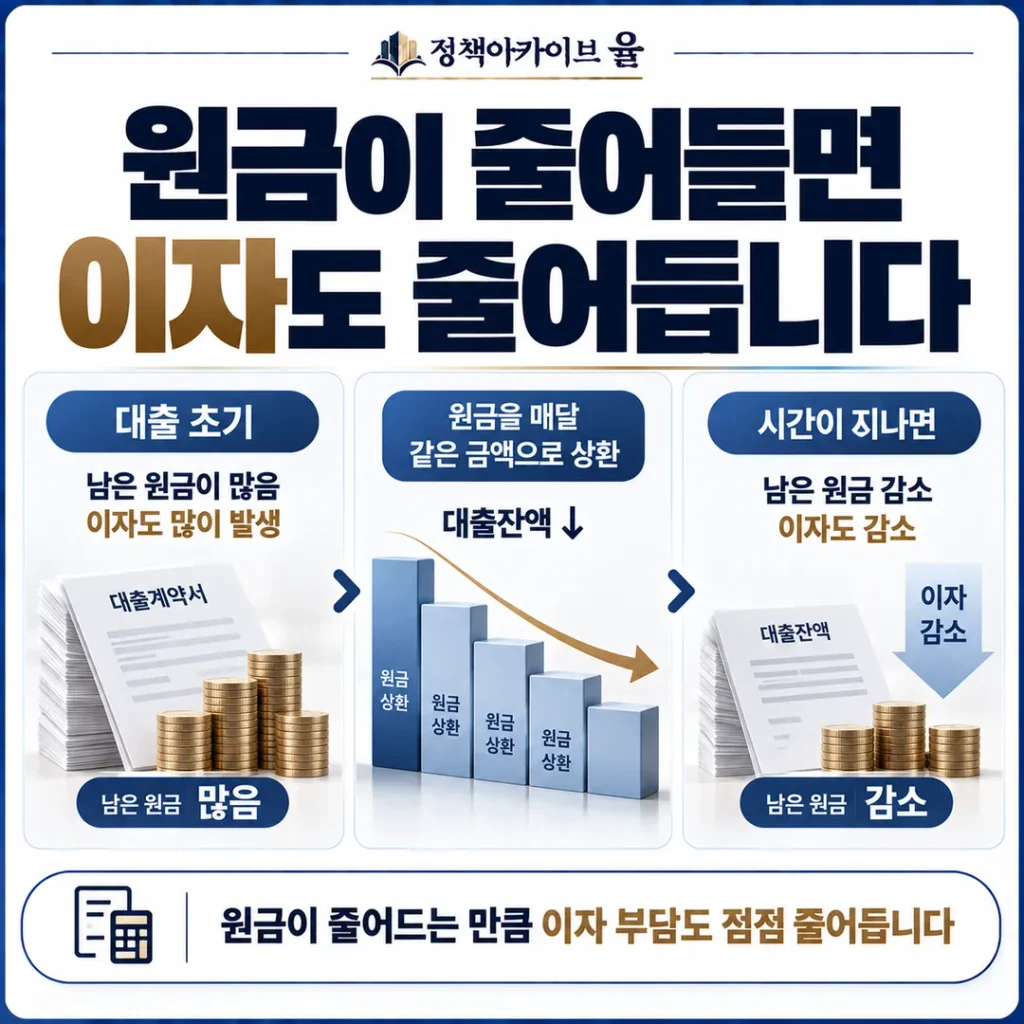
이자는 남아 있는 대출 원금을 기준으로 계산하기 때문에 대출 초기에는 이자가 많고, 원금을 갚을수록 이자도 줄어듭니다.
그래서 원금균등상환에서는 다음과 같은 흐름이 나타납니다.
대출잔액 감소 → 이자 감소 → 월 상환액 감소
즉, 원금은 매달 같은 금액을 갚지만 전체 월 상환액은 점점 줄어드는 구조입니다.
원리금균등상환과 어떤 차이가 있을까?
원리금균등상환은 매달 납부하는 원금과 이자의 합계를 일정하게 맞추는 방식입니다.
초기에는 전체 상환액에서 이자가 차지하는 비중이 높고 원금 상환액은 상대적으로 적습니다.
시간이 지나면 이자 비중은 줄고 원금 상환 비중은 커집니다.
두 방식의 구조를 정리하면 다음과 같습니다.
| 구분 | 원금균등상환 | 원리금균등상환 |
|---|---|---|
| 원금 상환 | 매달 동일 | 초기 적고 점차 증가 |
| 월 상환액 | 점차 감소 | 일정 |
| 초기 상환 부담 | 상대적으로 큼 | 상대적으로 작음 |
| 총 이자 | 상대적으로 적음 | 상대적으로 많음 |
| 현금흐름 | 시간이 지나며 부담 감소 | 매달 일정하게 관리 가능 |
여기서 중요한 것은 어느 한 방식이 모든 사람에게 유리한 것은 아니라는 점입니다.
초기 상환액을 감당할 수 있는지, 매달 일정한 지출을 원하는지, 전체 이자 부담을 얼마나 중요하게 보는지에 따라 확인할 기준이 달라집니다.
실제 대출금액으로 비교하면
상환방식의 차이는 실제 숫자로 보면 더 쉽게 이해할 수 있습니다.
대출금 1억원, 연 4% 고정금리, 10년 만기, 매월 상환을 가정해 보겠습니다.
원금균등상환
1억원을 120개월로 나누면 매달 상환하는 원금은 약 83만3천원입니다.
첫 달에는 대출잔액 1억원에 대한 이자 약 33만3천원이 추가됩니다.
따라서 첫 달 상환액은 약 116만7천원입니다.
이후 원금을 계속 갚으면 대출잔액이 줄어들기 때문에 이자도 감소합니다.
마지막 달에는 원금 약 83만3천원과 이자 약 2,778원을 합쳐 약 83만6천원을 납부하게 됩니다.
원리금균등상환
같은 조건에서 원리금균등상환을 적용하면 매월 약 101만2천원을 납부하는 구조가 됩니다.
따라서 두 방식은 월 상환액의 움직임부터 다릅니다.
원금균등상환
약 116만7천원 → 점차 감소 → 약 83만6천원
원리금균등상환
약 101만2천원 → 약 101만2천원 → 약 101만2천원
동일한 대출이라도 상환방식에 따라 현금흐름이 달라지는 이유입니다.
※ 위 계산은 이해를 돕기 위한 단순 예시이며 실제 금융기관의 상환액은 상환주기, 금리 적용 방식, 거치기간, 일할계산 등의 조건에 따라 달라질 수 있습니다.
총 이자는 어느 방식이 더 많을까?
동일한 대출금액과 금리, 상환기간을 적용한다면 일반적으로 원금균등상환의 총 이자가 더 적습니다.
위의 1억원·연 4%·10년 조건을 단순 계산하면 총 이자는 대략 다음과 같습니다.
- 원금균등상환: 약 2,017만원
- 원리금균등상환: 약 2,149만원
약 132만원의 차이가 발생합니다.
이유는 간단합니다.
원금균등상환은 대출 초기부터 원금을 일정하게 줄이기 때문에 대출잔액이 상대적으로 빠르게 감소합니다.
이자가 대출잔액을 기준으로 계산된다면 잔액이 줄어드는 만큼 이후 발생하는 이자도 줄어듭니다.
반대로 원리금균등상환은 초기에는 전체 상환액에서 이자가 차지하는 비중이 높기 때문에 원금 감소 속도가 상대적으로 느립니다.
따라서 같은 조건이라면 전체 이자에서는 차이가 발생합니다.
상환방식을 선택할 때 무엇을 봐야 할까?
상환방식을 비교할 때 총 이자만 확인하는 것은 충분하지 않습니다.
원금균등상환은 총 이자가 상대적으로 적다는 장점이 있지만, 대출 초기에는 월 상환액이 더 높습니다.
반대로 원리금균등상환은 전체 기간 동안 매달 비슷한 금액을 납부하기 때문에 월별 지출을 계획하기가 상대적으로 쉽습니다.
따라서 다음 세 가지를 함께 확인하는 것이 좋습니다.
1. 대출 초기 상환 여력
대출을 받은 직후부터 상대적으로 높은 금액을 납부할 수 있는지 확인해야 합니다.
2. 매달 일정한 지출이 필요한지
월별 상환액이 일정한 구조가 필요한 경우 원리금균등상환의 특성을 확인할 필요가 있습니다.
3. 전체 이자 부담
대출기간이 길거나 대출금액이 크다면 월 상환액뿐 아니라 전체 기간 동안 발생하는 이자도 함께 비교하는 것이 좋습니다.
결국 상환방식의 핵심은 ‘총이자가 적은가’ 하나만 보는 것이 아니라 대출기간 동안 현금흐름을 감당할 수 있는지를 함께 확인하는 것입니다.
자주 묻는 질문
Q1. 원금균등상환은 원금을 매달 같은 금액으로 갚는 건가요?
네. 원금균등상환에서는 상환기간 동안 원금을 동일한 금액으로 나누어 갚습니다.
다만 이자는 남은 원금에 따라 달라지므로 매달 내는 전체 상환액은 동일하지 않습니다.
Q2. 원금균등상환의 첫 달 상환액이 큰 이유는 무엇인가요?
대출 초기에는 남아 있는 원금이 가장 많아 이자가 많이 발생하기 때문입니다.
여기에 매달 일정한 원금 상환액이 더해지므로 전체 월 상환액도 초기에 가장 높게 나타납니다.
Q3. 원금균등상환은 무조건 이자가 적은가요?
동일한 대출금액·금리·상환기간을 놓고 비교하면 일반적으로 원금균등상환의 총 이자가 적습니다.
다만 실제 대출에서는 금리와 상환조건이 다를 수 있으므로 두 상품의 실제 조건을 기준으로 비교해야 합니다.
Q4. 원금균등상환과 원리금균등상환 중 어떤 것이 더 적합한가요?
정해진 하나의 답이 있는 것은 아닙니다.
초기 월 상환액을 감당할 여력이 있는지, 매달 일정한 금액을 납부하는 것이 중요한지, 전체 이자 부담을 얼마나 중요하게 보는지를 함께 확인해야 합니다.
핵심 정리
원금균등상환은 원금을 매달 같은 금액으로 갚기 때문에 초기 상환액이 크지만 시간이 지나면서 월 상환액이 감소하는 방식입니다.
원리금균등상환은 원금과 이자를 합한 금액을 매달 일정하게 납부하는 방식이라 월별 자금계획을 세우기 상대적으로 쉽습니다.
같은 조건으로 비교하면 원금균등상환은 원금이 더 빠르게 감소하기 때문에 전체 이자 부담이 상대적으로 적습니다.
따라서 상환방식을 비교할 때는 첫 달에 얼마를 내는지, 시간이 지나면서 어떻게 변하는지, 전체 이자가 얼마인지를 함께 확인하는 것이 핵심입니다.